Hejto.pl
Dodaj post

Wpisz coś do wyszukania (minimum 2 znaki)

#kredythipoteczny

Inspirator

w Nieruchomości

14piorunów

Dzisiaj wezmy na tapet zapowiadany przez rzad tzw. Bezpieczny Kredyt na 2 procent.

A wiec po 1 primo:

Kredyt 2 % jest tak oprocentowany tylko z nazwy gdyz jak wynika z poniższej rozmowy z ekspertem od rynku nieruchomosci Tomaszem Narkunem tak naprawde bedzie on oprocentowany na 4,5-5%. Czy duzo czy malo to juz nie oceniam, na dzien dzisiejszy napewno jest duzo korzystniejszy niz oprocentowanie prawie 2x wyzsze jakie splaca duza czesc kredytobiorcow z ostatnich lat. Jednak na przestrzeni 10 lat na ktore przewidziane sa doplaty moze sie to bardzo zmienic

https://gfycat.com/athleticwellmadehorseshoebat

Po 2 primo:

Z artykulu ponizej dowiadujemy sie ze w pierwszym roku tzn. 2023 przewidziane bedzie na ten cel ok. 100 milionow zlotych z budzetu panstwa. Na ten rok liczac wiec srednia doplate na kwote 2000-2500 zl wychodzi ze "zalapie sie" na niego ok 10-15 tys osob. W kolejnym roku ok. 20 tys:

Minister Buda odpowiedział, że kwota 100 mln zł powinna wystarczyć na pierwszy rok funkcjonowania rządowego rozwiązania.
Problemem może okazać się także stosunkowo niska pula środków na dopłaty do kredytów, która na rok 2024 przewidziana jest w kwocie 800 mln. Przy założeniu, że roczna dopłata do jednego Bezpiecznego Kredytu ma wynieść 40 tys. zł, z rozwiązania skorzysta około 20 tys. beneficjentów.

Łącznie wiec ok 30-35 tys osob do konca przyszlego roku:

https://www.money.pl/gospodarka/tyle-ma-kosztowac-nowy-program-mieszkaniowy-rzad-liczy-na-konkretny-efekt-6849413514660672a.html

https://www.totalmoney.pl/artykuly/bezpieczny-kredyt-na-czym-polega-kredyt-z-rzadowymi-doplatami

Po 3 primo ultimo:

Biorac pod uwage ze w samym zeszlym roku oddanych do uzytkowania przez deweloperow bylo grubo ponad 200tys mieszkan a przypomnijmy ze program obejmuje tez:

Środki pozyskane z kredytu można przeznaczyć wyłącznie na cele mieszkaniowe, czyli:
na zakup mieszkania lub domu z rynku pierwotnego, lub wtórnego,
na budowę domu jednorodzinnego, w tym również zakup działki.

Czyli 30-35 tysięcy kredytów do końca 2024 gdzie w poprzednim kiepskim pod tym względzie rokiem taka ilość przyznawano średnio w jednym kwartale.

Takie są fakty i czy rzeczywiscie bedzie takim gamechangerem dla deweloperow oraz osob chcacych kupic swoje pierwsze mieszkanie, bo dla takich osob ma byc on skierowany, nie wiem choć się domyślam.


Inspirator2piorunów

@Voltage właśnie o tym małym wpływie na rynek pisze. Zewsząd słychać jakiego to on nie będzie miał wpływu na nieruchomości a wychodzi na to że to zwykły kapiszon się zapowiada
Praktykant1piorunów

@Lanzarot3 jak pisałem że 5 procent rrso z kwoty niemal dwukrotnie wyższej jak 9 z początku 2020 to wychodzi jeden uj to niemal byłem zagryziony. Do tego po 10 latach kapitał pozostały do spłaty z dwuprocenta bedzie na tyle spory ze stanie się poważną kulą u nogi.

Pokaż więcej komentarzy (16)

Inspirator

w Nieruchomości

15piorunów

Co ten Pan ekspert z Polskiej Federacji Rynku Nieruchomości (PFRN) plecie, przecież tak nie można mówić

Obecnie naprawdę mamy praktycznie załamanie na rynku, bo w grudniu 2022 roku na naszym rzeszowskim rynku nastąpił spadek obrotów o 90 procent, licząc do grudnia 2021 roku
Teraz sprzedaż spadła, ale zapotrzebowanie na mieszkania nie. Dlatego jak spadną też ceny, szybciej wróci popyt na lokale mieszkalne, a wtedy poprawi się koniunktura i z czasem ceny znowu pójdą w górę .

https://nowiny24.pl/w-grudniu-zalamanie-rynku-nieruchomosci-w-rzeszowie-ekspert-mieszkania-musza-byc-tansze-aby-rynek-znowu-sie-ozywil/ar/c9-17213833


Statysta0piorunów

@Lanzarot3 na jakiej podstawie jest wyliczone, że zakwalifikuje się tylko 10-15k osób? Logika mi podpowiada, że skoro kredyt będzie tani i zdolność liczona korzystniej, to będzie mega run na ten program.

Inspirator0piorunów

@k1k1k1 run na pewno będzie tylko że w tym roku ma być przewidziane na ten cel 100 milionów. Program ma wejść w lipcu a pierwsze dopłaty pewnie koło września. Średnia dopłata to 2-2,5k mnożąc razy cztery miesiące i dzieląc przez zapowiadana pulę to coś ponad 10 tysięcy "łapiących się".

Pokaż więcej komentarzy (11)

Kompan

w Hydepark

4piorunów

Cześć :smiley:

jakieś rady przy kupnie mieszkania?


Pokaż więcej komentarzy (6)

Inspirator

w Nieruchomości

61piorunów

Za co lubię flipperów i innych drobnych inwestorów:

Gdy tylko deweloper rozpoczyna sprzedaż jakiejś inwestycji odrazy zgłaszają się do niego wyżej wymienieni i rezerwują najlepsze mieszkania na etapie dziury w ziemi. Deweloper oczywiście musi oferować finansowanie 10/90 lub 20/80 bo ww. wiedza już ze szkoleń że lepiej zamiast kupić jedno mieszkanie za gotówkę lepiej wpłacić wkład własny na 5 a resztę na hehe darmowy kredyt. Pozostali ludzie (normalni) chcący kupić mieszkanie widząc jak szybko schodzą lokale w ich wymarzonej inwestycji kiedy budowa ledwo się rozpoczęła nie myśląc dużo też kupują bez zastanowienia ani żadnych negocjacji bo pan deweloper mówi że trzeba się spieszyć a nie myśleć bo szybko schodzi.

Kiedy już duża część inwestycji jest zarezerwowana/sprzedana a przecież dopiero starszy operator betoniarki otworzył swoją pierwszą monkey na tej budowie to wtedy pan deweloper udaje się do banku z kwitami pokazując jak pięknie schodzą lokale i mówi "dejcie pieniążka na nową inwestycję bo popyt jest to podaż trzeba robić". Jak łatwo się domyślić dostaje upragniona pożyczkę bo papier jest papier a bank też chce zarobić.

Ucieszony pan d. kieruje się następnie do składów budowlanych i wykupuje na pniu wszystko co mają no bo przecież dopiero jedna dziura w ziemi a ja już mam kolejnych flipperów chętnych na nową inwestycję więc dawać mi co macie, cena nie gra roli. Więc producenci składów budowlanych liczą szybko w pamięci 2+2 i wychodzi że ceny trzeba podnieść bo i tak ładnie ubrany pan przyjdzie i wykupi wszystko.

I tak to się kręci aż do końca darmowego kredytu


Zdjęcie niepowiązane z bohaterami tego wysrywu

Pokaż więcej komentarzy (8)

Fenomen

w Nieruchomości

4piorunów

Jako że nic się nie dzieje to może pochwalcie się kredyciarze ( ͡° ͜ʖ ͡°) no i gotówkowy kiedy i za ile kupowaliscie swoje mieszkanka.

Ja zacznę, ale pewnie Was rozbawię... Bo mieszkam w powiatowym 100km od WWA. Ostatnio kupowałem mieszkanko 62m2 za 4700 /m2 XD. A było to w 2020

Deal with IT [̲̅$̲̅(̲̅ ͡° ͜ʖ ͡°̲̅)̲̅$̲̅]

Opłaca się na maksa, bo gdybym miał wynajmować płaciłbym za takie mieszkanie 2,5k miesięcznie, to nawet po opłaceniu miniratki i czynszu wychodzi taniej


Fenomen0piorunów

@jenkins_slave właśnie się zastanawiałem jak to jest. Z tymi segmentami. Głównie chodzi o to mieszkanie samo w sobie. Bo ani to blok, gdzie masz na wszystko wywalone, ani dom z podwórkiem. Takie można powiedzieć połączenie tych dwóch opcji.

Ostatecznie mieszkanie wybrałem, bo taniej a za parę lat ruszam z budową.

Tam gdzie rozważałem segment odstraszał mnie trawnik XD oraz to że nie było wspólnoty,

Pokaż więcej komentarzy (21)

Zawodowiec

w Hydepark

4piorunów

czy jeśli bank zwleka z wydaniem zaświadczenia o miesiąc, mogę coś z tym zrobić? podejrzewam że to celowe żebym placil kolejne miesiące, potrzebuje tego zaświadczenia do refinansu  

Pokaż więcej komentarzy (3)

Debiutant

w Nieruchomości

13piorunów

Wiem, że nigdy się nie dogadają spadkowicze z wzrostowiczami ale… spróbujmy.

Możecie podać swoje argumenty oraz przewidywania na aktualny rok? Co się stanie w połowie roku, co a co będzie pod koniec. Wszystko co dotyczy nieruchomości, czyli ceny, kredyty, stopy, kredyt 2% itp.

Ja zacznę:

Myślę, że przez kolejne pół roku ceny będą stały w miejscu, ewentualnie lekko spadną (może 5%). Pod koniec roku stopy zaczną się obniżać (bardzo powoli) a zainteresowanie minimalnie wzrośnie Ceny ogólnie zostaną w miejscu, ale fajne mieszkania będą znikać szybko. Inflacja do końca roku będzie powoli spadać, pod koniec roku będzie w okolicach 10-12%.

Zawołam wszystkich uczestniczących i grzmocących w połowie i pod koniec roku. Sam jestem ciekawy czy trafię.


Specjalista3piorunów

@iPoCoMiToWszystko przez dewaluację pieniądza ceny pomimo stania w miejscu spadają. Wydaje mi się że ceny się utrzymają i po prostu będą tracić wartość z czasem/niewielkie obniżki. Sam czekam tylko na to czy ten kredyt 2% to b8 czy serio wejdzie

Pokaż więcej komentarzy (7)

Praktykant

w Hydepark

4piorunów

Siemano! To mój pierwszy wpis na hejto 😉 Niedlugo przyjdzie mi spłacić pierwszą ratę  i zastanawiam się czy są na tagu jakieś freaki które/rzy mają jakaś apkę która pokazuje progress procentowy spłaconego kapitału, albo mają przyklejone nad lustrem w łazience jakaś wykreślankę 😉 Ja to lubię takie rzeczy :face_with_monocle:

Pokaż więcej komentarzy (2)

Inspirator

w Nieruchomości

6piorunów

Dziwne z tą podaża, nie w tą stronę idzie w którą miała


Inspirator4piorunów

@Platan ale przecież już w połowie '22 ograniczyli więc jak mój przyjaciel Bartek powiedział że taki okres trwa 2 lata więc prosta matematyka powinna być

Zawodowiec3piorunów

Nie. Rynek był mocno rozgrzany i rozpoczęto wiele przedsięwzięć. Po czym dużo inwestycji odwleczono w czasie. Pozwolenie jest ważne 3 lata i trzeba tylko wbić łopatę. Jeszcze chwila.

Pokaż więcej komentarzy (5)

Lider

w Nieruchomości

7piorunów

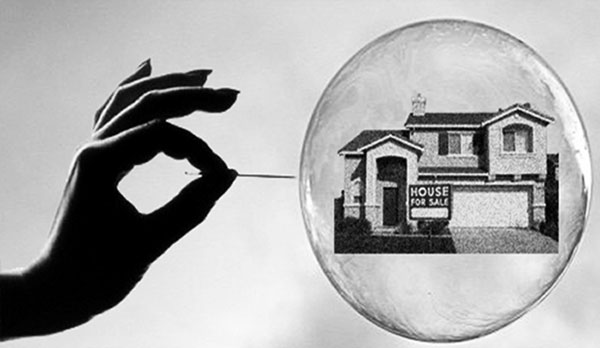
Ceny nieruchomości w Polsce to bańka, która pęknie. Ogromne załamanie rynku?

Zdaniem części ekspertów rynku nieruchomości do zmiany trendu konieczne byłoby zwiększenie zdolności kredytowej, zależnej od wzrostu płac, polityki monetarnej, kosztów życia i oczywiście samych cen nieruchomości.

Wygląda na to wiec, że ceny muszą stać się bardziej przystępne by sprzedający mogli liczyć na znalezienie kupca.

Na ten moment scenariuszem bazowym jest spadek cen nieruchomości, wynagrodzenia w Polsce w ujęciu realnym (skorygowane o inflację) od lata 2022 r. spadają. Trudno też oczekiwać gołębiego zwrotu od RPP w przyszłym roku.

https://bithub.pl/wiadomosci/banka-cen-nieruchomosci-w-polsce-peka-recesja-i-kredyty-zabija-rynek/


Debiutant1piorunów

@inty Dokładnie taki plan przyjałem, jeden do jednego. Myślę, że dozbieram sobie jeszcze troszkę, a jak trafi się coś idealnie dla mni, biorę.

Wirtuoz0piorunów

@inty ceny nie spadną bo liczba mieszkań jest jak bitcoin: jest ograniczona.
A nawet jakby "mialy spasc" to jako ze sa namacalne to nikt nie sprzeda ponizej kwot co widzial tylko sobie poczeka i przehodluje mieszkanie.

Pokaż więcej komentarzy (6)

Lider

w Nieruchomości

7piorunów

Pan Wojciech Matysiak jest Kierownikiem Zespołu Analiz Nieruchomości w PKO BP.

Zastanawiająca dla mnie jest część mówiąca o obniżce stóp procentowych. O jakim okresie czasu jest mowa do pierwszych obniżek i ile one będą wynosić?

Moim zdaniem ciężko aby stopy zostały obniżone w 2023r. dopóki inflacja bazowa ma ponad 10%.

https://twitter.com/w_matysiak/status/1612749054210883584


Lider

w Nieruchomości

30piorunów

O 60,7% spadła wartość zapytań o kredyty mieszkaniowe w grudniu 2022 r.

W grudniu 2022 r. o kredyt mieszkaniowy wnioskowało łącznie 12,30 tys. potencjalnych kredytobiorców w porównaniu do 33,16 tys. rok wcześniej – jest to spadek o ok. 63%. W porównaniu do listopada 2022 r. liczba osób wnioskujących o kredyt mieszkaniowy również spadła o 9,6%.

https://media.bik.pl/informacje-prasowe/785914/o-60-7-spadla-wartosc-zapytan-o-kredyty-mieszkaniowe-w-grudniu-2022-r


Fenomen9piorunów

@inty nie ma sie co dziwic, ludzie nie maja juz takich pieniedzy jak wczesniej, ani takich zdolnosci, wzrosly tez mocno koszty zycia, zylo nam sie dobrze, lecz teraz musimy nauczyc sie zyc w kryzysie, ale tez sami sobie gotujemy ten los np. patrzac po tym jak sztucznie byly zawyazane ceny paliwa

Pokaż więcej komentarzy (3)

Lider

w Nieruchomości

30piorunów

Wartość udzielonych kredytów mieszkaniowych w listopadzie 2022 r. spadła w Polsce o 70,7 proc. rdr, a w ujęciu liczbowym spadła o 69,6 proc. rdr - podało Biuro Informacji Kredytowej (BIK).

https://www.bankier.pl/wiadomosc/Wartosc-udzielonych-kredytow-mieszkaniowych-w-XI-spadla-o-70-proc-8459760.html

Debiutant1piorunów

Ciekawe co będzie jak wprowadzą tą refundacje części kosztów kredytu, póki co to spadek jest wprost proporcjonalny do spadku zdolności kredytowej. Nawet jak dadzą tą refundację oprocentowania wynikającego z WiBORu do 2% co i tak jest chore bo powinni pochylić się ogólnie nad konstrukcją kredytów hipotecznych a nie na dokładaniu do czegoś co jest po prostu z założenia źle skonstruowane. Ale ta cała refundacja już i tak jest kalkulowana dla osób powyżej 8600 dochodu miesięcznego, nie wiem czy to nie program inwestycja+ dla cwanych osób którzy przepiszą zgrabnie mieszkania korzystających z zawyżonych teraz cen najmu niż realna pomoc.

Gruba ryba5piorunów

@Cioran te programy jak mieszkanie dla młodych bardzo często pojawiały się i znikały zaraz na początku roku, to jest przysłowiowa kropla w morzu potrzeb jesli chodzi o faktyczne zapotrzebowanie rynku. Tak samo będzie z tymi debilnymi pomysłami na niskooprocentowane kredyty. Ludzie się rzucą bo to się zwyczajnie opłaca, będą obchodzić ustawę pisaną na kolanie i brać np. drugie mieszkanie na wynajem bo będzie większy zysk niż koszt kredytu, a jak już się homoopatia skończy w postaci kilkuset ludzi którzy dostaną te kredyty to rząd ogłosi sukces zaraz przy wyborach, którego nie udowodnią na liczbach.

Jesteśmy w takiej troche chujowej sytuacji, kredyty są najdroższe w europie, a zarobki niekoniecznie. Dodatkowo nie buduje się nic nowego bo deweloperzy wiedzą że nie ma co zaniżać cen produktu jak spada ilość kredytów. Mimo że jest zapotrzebowanie na nowe mieszkania to się nie uda tak łatwo kupić jak przed kilkoma laty wielu ludziom. Mieszkamy w postsocjalnych blokach które są relatywnie małe, więc ludzie chcieli by iść do nowych mieszkań ale nie mogą i mieszkają często w tych mieszkaniach z rodzicami. Ch⁎⁎⁎wa sytuacja i sama się musi wyprostować, nasz rząd raczej nie zaradzi nic na kryzys bo to banda niekompetentnych ludzi. Trzeba poczekać aż najpierw świat naprostuje swoje finanse a potem do nas to przyjdzie i może będzie lepiej.

Pokaż więcej komentarzy (3)

Lider

w Nieruchomości

21piorunów

Pewnie już słyszeliście o pomyśle wprowadzenia kredytu na pierwsze mieszkanie przez PiS.

Na szybko przeczytałem o co chodzi. W wielkim skrócie ma to wyglądać w ten sposób, że wnioskodawcy nie płacą wkładu, oprocentowanie kredytu to stałe 2% + marża banku przez 10 lat, a resztę dopłaca państwo (świetny pomysł, średnie oporcentowanie kredytu z czasowo stałym oporcentowaniem przy obecnych stopach to 8%).

Na ten moment będą mogły z niego skorzystać małżeństwa i otrzymać kwotę max. 500tys. analogiczną do zdolności albo max, 600tys. posiadające minimum jedno dziecko. Warunkiem jest nieposiadanie nieruchomości na właśność (ciekawy przypadek jak przed małżeństwem np. facet miał już mieszkanie, jak to będzie działać).

Planowane wprowadzenie programu to trzeci kwartał 2023r. (okres wyborów).

A teraz umieszczę twitta gdzie jedna z osób przewiduje jak może zachować się rynek nieruchomości.

Moja opinia: przypominam, że program jest w fazie rozwoju a jego plan na wprowadzenie to Q323. Osobiście myślę, że może to być chęć przyciągnięcia głosów, młodych, niezdecydowanych osób marzących o własnym kącie.

Rozpatruje 3 przyapdki:

* program zostanie wdrożony lecz w jeszcze innej formie, z większymi obostrzeniami np. ilościowymi i mało osób z niego skorzysta
* program nie zostanie wdrożony po wyborach lecz przyciągnie wiele głosów
* pomysł samego programu pojawił się w PiS bo faktycznie są przekonani, że inflacja będzie pod koniec 2023r. odpuszczała a NBP rozpocznie cykl obniżek stóp procentowych (i to mnie najbardziej martwi gdyby tak faktycznie myśleli...)

Osobistość9piorunów

@inty paaanie, a po co coś naprawiać i myśleć, jak można wydrukować kasę i myk słupek w sondażach rośnie. Ten kraj jest już stracony, każdy poziom życia w tym kraju ma glebokie nierozwiązane problemy.

Pokaż więcej komentarzy (11)

Lider

w Nieruchomości

4piorunów

ING Bank Śląski nie będzie oferować kredytów hipotecznych opartych na WIBOR-ze. Do połowy 2023 r. będzie oferował tylko kredyty o stałej stopie, a później wprowadzi do sprzedaży kredyty oparte na WIRON-ie – poinformował w czwartek bank.

https://www.bankier.pl/wiadomosc/ING-Bank-Slaski-zawiesza-oferowanie-hipotek-ze-zmiennym-oprocentowaniem-8453288.html

Lider1piorunów

@libertarianin jest roadmapa przygotowana przez ministerstwo czy KNF i według niej bank chce to robić na bieżąco. Więc banki nie mają wyboru i muszą się dostosować do nowego wskaźnika.
Stopy i tak są wysokie, ilość przyznawanych kredytów zmalała o 65% więc nie uważam, że to dobry ruch bo i tak dużej różnicy to nie zrobi w ofercie przez kilka miesięcy.

Fanatyk1piorunów

No dobra ale mam aktualnie jeszcze stałe oprocentowanie przez 4,5 roku więc jak przejdę na WIRON to mam nadzieję, że go nie stracę?

Pokaż więcej komentarzy (4)