


Wpis użytkownika mati3654 w Hydepark
mati3654Kosmonauta
90piorunówTata mojej małżonki wpłacał przez całe jej dzieciństwo co miesiąc ~250zł na młodzieżowy fundusz Aviva (teraz Allianz) który inwestował te pieniądze na rynkach finansowych, oczywiście po pobraniu jakiejś niewielkiej opłaty za zarządzanie. W tamtych czasach (zaczął w 1996r) były to bardzo duże pieniądze bo wiele osób zarabiało w okolicach 500zł.
W momencie kiedy wzięliśmy ślub 10+ lat temu spotkaliśmy się w biurze Aviva i Pani zasugerowała że co prawda na rachunku nie ma jakiejś zawrotnej kwoty ale lepiej to zostawić żeby sobie rosło i "pracowało na żonę". Ja wtedy za bardzo nie wnikałem w to ale ostatnio mi się przypomniało o tym "funduszu" i zerknąłem żeby sprawdzić co się tam dzieje... I o mało się nie przewróciłem.
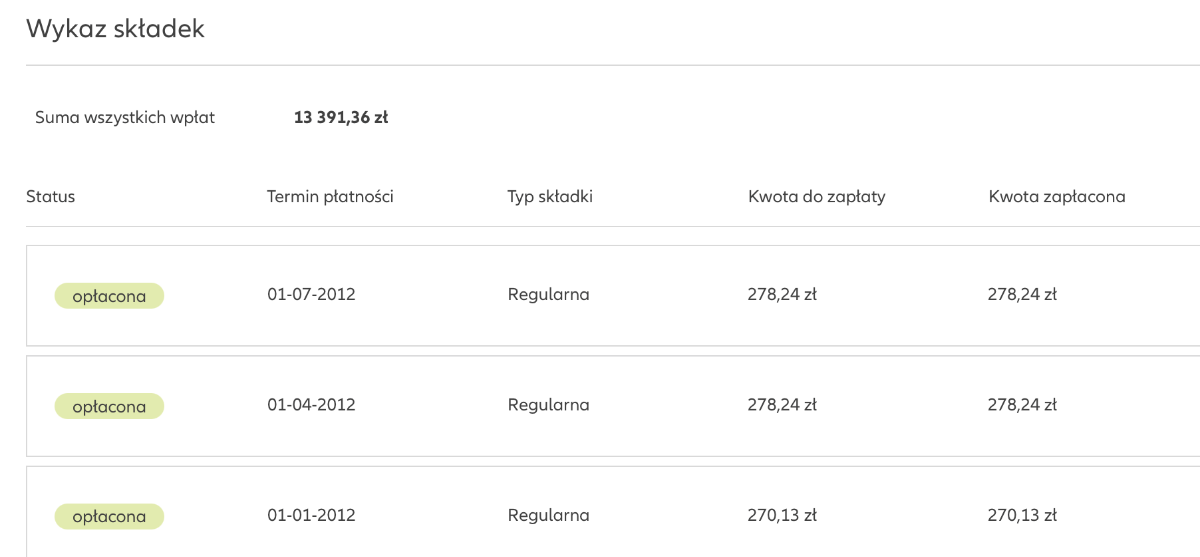
Pieniądze były wpłacane co miesiąc zaczynając od 1996 roku i zwiększane o inflację, w 2012 roku było to już 278zł miesięcznie a całość wpłacona do 2012r wyniosła 13,400zł.
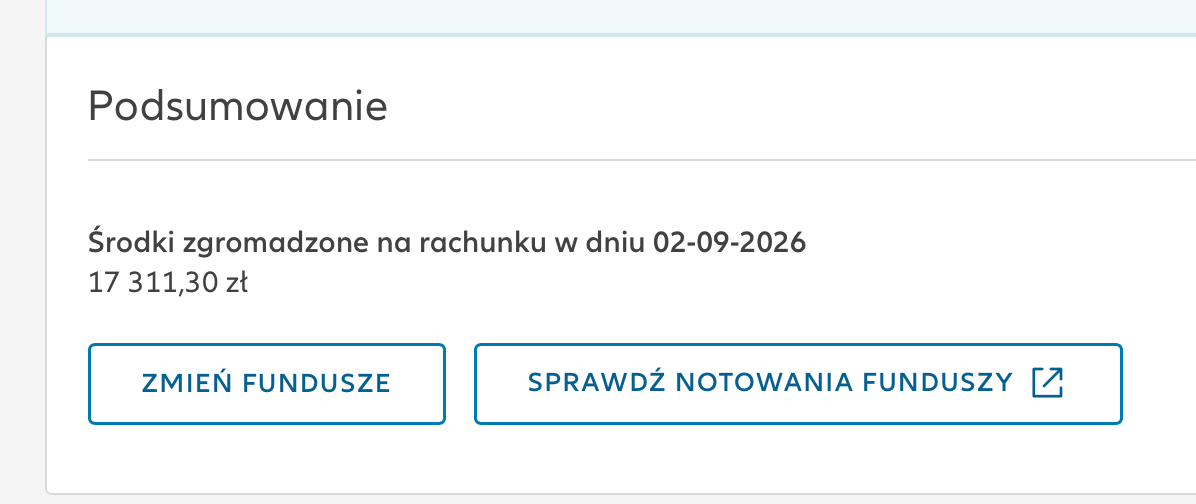
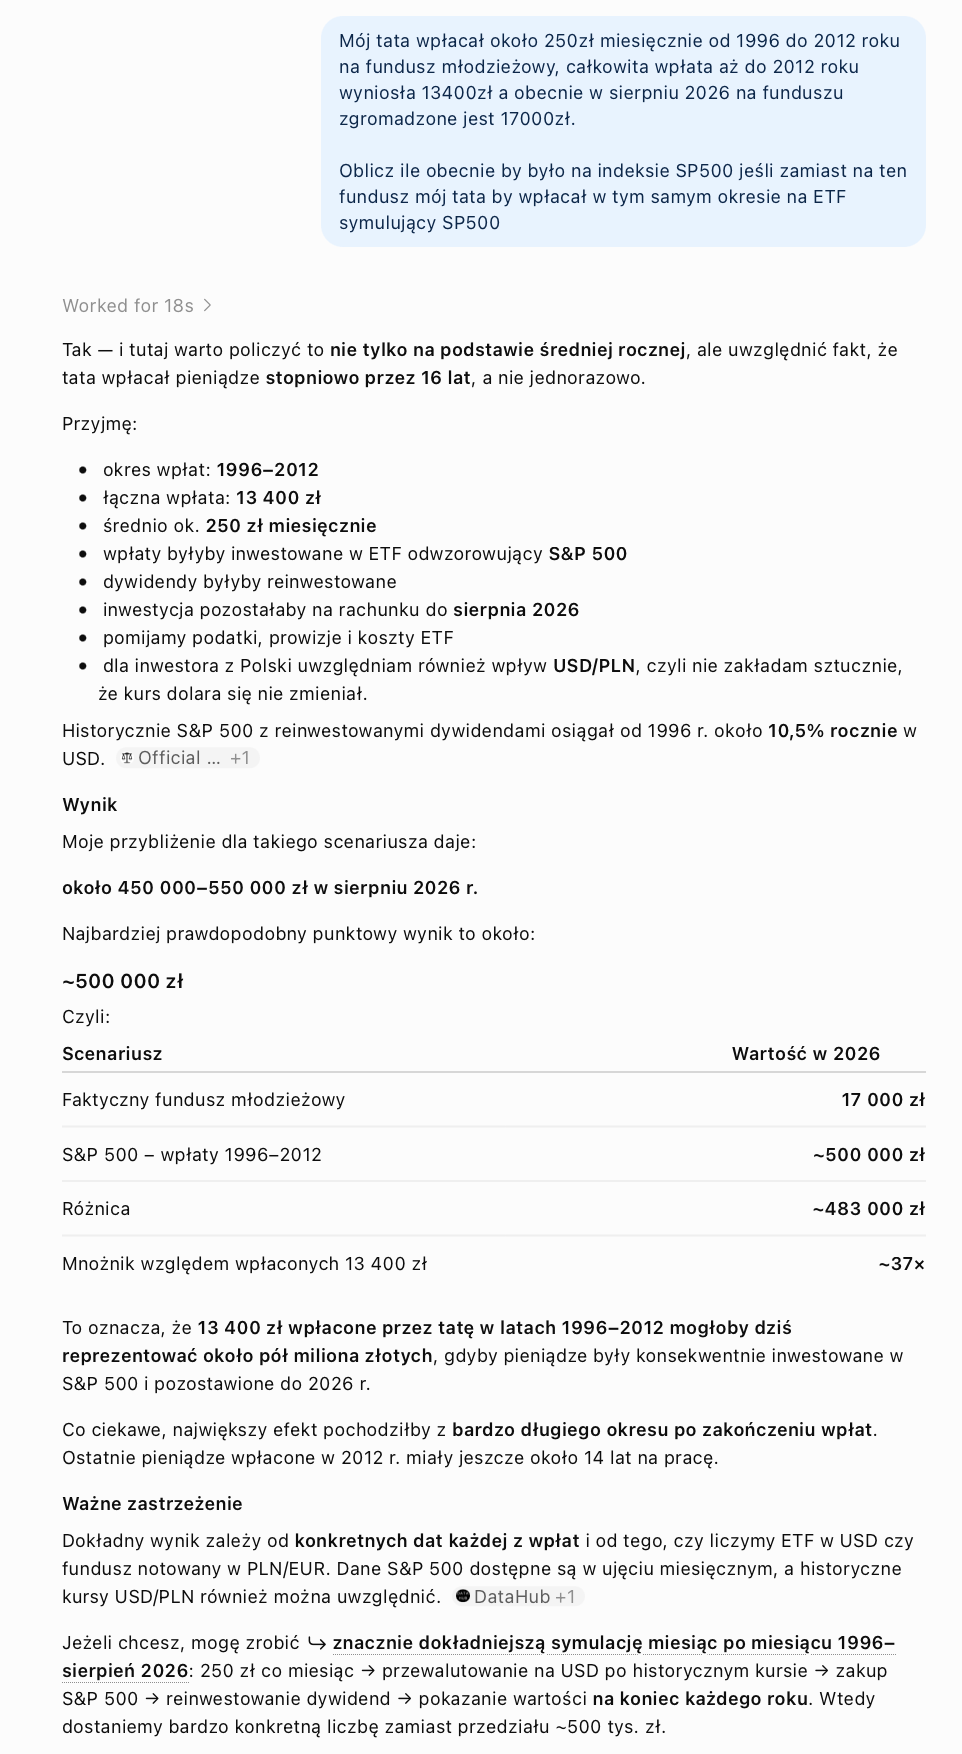
Obecnie, w 2026 roku ilość środków na funduszu wynosi zawrotne 17 tys zł! Wg GPT gdyby tata wpłacał na ETF imitujący SP500 obecnie miałaby 500tys a gdyby kupował złoto kwota ta byłaby jeszcze wyższa.
Ocenę tego typu "produktów" zostawiam Wam do oceny 😉
PS. W cenie było też jakieś ubezpieczenie ale miała też całkowicie oddzielną polisę ubezpieczeniową a celem tego "produktu" było gromadzenie pieniędzy dla dziecka.
Komentarze (23)
 BudoAutorytet1piorunów
@mati3654 W 1996 etfy w Polsce, chłppie Ty z żyrandola spadłeś? xD
 DexterFromLabGruba ryba1piorunów
@mati3654 czyli uwzględniając inflację, w zasadzie to jest strata. Ja po roku odkładania na ppk uzbierałem ponad połowę tego. Także to jest taki produkt finansowy... Oszukańczy....
 boriLider1piorunów
@mati3654 Z "oszczędzaniem" w Commercial Union / Avivie moja mama też ma bardzo złe doświadczenia
ChilledMimosaSpecjalista1piorunówWarto byłoby sprawdzić kiedy pojawiły sie w Polsce tanie ( ter < 0.5%) etfy na s&p 500. Już nie mówię o hedgowanych.
 wombatDaiquiriGruba ryba8piorunów
@mati3654 teraz to mamy Iwucia, kupujesz sobie obligacje (w Polsce dostępne od 1992r, właśnie sprawdziłem) i jest w pyte. A wtedy ludzie nie wiedzieli i nie mieli narzędzi żeby inwestować, a strach ze wróci bieda był ogromny.
No więc k⁎⁎wy w garniturach się dorobiły…
wombatDaiquiriGruba ryba1piorunów@mk-2 tak, ale ciężko przy takich kwotach jakimi operowali moi rodzice było przeżyć, a co dopiero odłożyć na ziemię. A na obliga stuwka i pyk oszczędzamy
 mk-2Osobistość0piorunów
@wombatDaiquiri na ziemi budowlanej kupionej w 2018 miałem w tym roku zwrot 2x jak na obligacjach, na dłużej zdecydowanie warto rozważyć nieruchomości w lepszych lokalizacjach
 RogerThatFanatyk4piorunów
3k rocznie przez 30 lat to samego kapitału jest 90k.
Jak można być funduszem i stracić tyle?
Czy ja coś źle rozumiem?
 tosiuAutorytet0piorunów
@RogerThat tak, to nie ty masz zarabiać :slightly_smiling_face:
GazelkaFarelkaGURU1piorunów@RogerThat co kwartał z tego co widzę
XianthMocarz41piorunówWszyscy w mojej rodzinie wiedzą że interesuje się finansami ale nie przeszkodziło mi to w dowiedzeniu się że siostra ma od 3 lat polisolokate, wpłaciła tam 15k, ma tam 2k, i przez następne 40lat będzie tam wpłacać łącznie 150k by na koniec mieć 120k.
Ludzie to debile, co poradzisz.
FoxtrotLimaGruba ryba1piorunów@notak dokładnie tak. Sam w wieku 25 lat prawie się dałem wrobić w fundusze inwestycyjne w dawnym Idea Banku, które pobierały coś pomiędzy 1 a 2% opłaty za zarządzanie, a do tego jeszcze prowizja od wypracowanego zysku i oczywiście prowizja od transakcji. Na szczęście znajomy wyperswadował mi, że to gruby scam.
Teraz sobie kupuję regularnie ETFa na cały świat z TER 0,07%, czasem jakieś krypto albo akcję jakiejś spółki (uznaniowy cherry picking) i wyjebongo na banksterowych scammerów.
 notakOsobistość7piorunów
@Xianth @mati3654 Niestety edukacja inwestycyjna polaków wciąż leży i kwiczy. Ludzie natrafiają często na agresywny scam, potem mają uraz bo zasłyszeli, że ktoś tam pieniądze z konta stracił.
Sam chciałbym wiedzieć o inwestowaniu i oszczędzaniu tyle co wiem nie w wieku 38 a 18 lat. Niestety jest jak jest. Trzeba hodować baranów bo stado baranów jest mniej awanturujące się. Uzależnieni od chwilówek i kredytów zapierdalają, ot współczene niewolnictwo.
jajkosadzoneGURU0piorunów@Xianth
a to nie jest jakis wymuszony produkt?
Czasami takie bzdury sa wymuszone przez instytucje kredytowa np. bank.
XianthMocarz1piorunów@jajkosadzone fundusz ubezpieczenie od bezrobocia dla 25 latki w zawodzie medycznym. Potrzebuje tego jak ryba roweru.
A, no i ma tam zabezpieczenie dzieci i męża których też nie ma.
jajkosadzoneGURU1piorunów@Xianth
ale jaka jest struktura produktu?
Jest to fundusz inwestycyjna, fundusz z polisa na zycie?
 AnalnydestruktorOsobistość3piorunów
@mati3654 mógł Bitcoiny kupować 😉
jajkosadzoneGURU27piorunówTo jest polisa posagowa czy ubezpieczenie na zycie z funduszem?
Bo jezeli to drugie,to z kwoty 250 zl skladka na inwestycje to srednio ok. 20-30 zl.
Bez znajomosci produktu i struktury na co wplacane sa skladki trudno jednoznacznie ustalic czy stopa zwrotu jest zenujaca.
jajkosadzoneGURU2piorunów@mati3654
to nie wiem jak to wyglada.
Rownie dobrze od 2012 te pieniadze moga lezec na koncie z oprocentowanie 0%.
mati3654Kosmonauta2piorunów@jajkosadzone z tego co się zorientowałem to żona miała tam 2 produkty a ten miał być głównie funduszem do powielania pieniędzy. W nazwie produktu widnieje tylko “młodzieżowa”.
 wonszFanatyk8piorunów
całość wpłacona do 2012r wyniosła 13,400zł.
Obecnie, w 2026 roku ilość środków na funduszu wynosi zawrotne 17 tys zł
Skumulowana inflacja w Polsce w okresie od 2012 do połowy 2026 roku wynosi około 67%.
Deal życia
 peposlavGruba ryba2piorunów
@mati3654 ja się podobnie czułem w funduszu emerytalnym - który pobierał sporą prowizję i tracił moje pieniądze, gdybym trzymał w skarpecie to bym mniej tracił, gdybym trzymał na lokacie - to może trochę zarobił.
 WujekAlienLider16piorunów
@mati3654 Coś mi się wydaje, że procent składany tu nie zaprocentował