Hejto.pl
Dodaj post

Wpisz coś do wyszukania (minimum 2 znaki)

#finanse

GURU

w Geopolityka / Front / Wojna

2piorunów

Europa bez USA? Ile to będzie kosztować?

Przy okazji ile kto naprawdę dał $$$ Ukrainie ( 06:52 ), i ile USA straci ( 9:10 ). I taka wisienka na torcie na sam koniec - jak to wpłynie na popularność Euro, i na pozycję Amerykańskich spółek Big (Tech, które de facto zmonopolizowały rynek), gdy rynki i Europejczycy zaczną się zastanawiać, czy

GURU

w Hydepark

72piorunów

Dziś w kilka histeryjek.

Minęły 4 pełne miesiące, od kiedy klient banku z żubrem poprosił o dokumenty dot. swojego kredytu hipotecznego: regulamin kredytu, ryzyko, zaświadczenia. Były prośby, groźby, reklamacje, próby w innych oddziałach, aplikacji. "Nie mamy pańskiego płaszcza i co nam pan zrobi?"
Na szczęście ten miecz miewa dwa ostrza - padł u nich rekordowo szybki czas SKD (Sankcji Kredytu Darmowego w kredycie gotówkowym): 10,5 miesiąca od przyjęcia sprawy do odzyskania już spłaconych odsetek i prowizji na konto klienta. Jak to możliwe? Bank olał wezwania sądu do odpowiedzi, więc sąd zamknął sprawę nakazem zapłaty ¯\\( ͡° ͜ʖ ͡°)/¯

Cyrk polega na tym, że większość ustawy o kredycie hipotecznym to zapisy o obowiązku informowania klientów: o zasadach, ryzyku, wszelkich zmianach itp. itd. I prawnicy wiedzą, że nie ma żadnego sensu się powoływać w sądzie na ustawę, bo najwyraźniej nikt jej nie bierze pod uwagę - ani banki, ani sądy. Tyle jest warte polskie prawo, dlatego trzeba czekać na TSUE.
Jest tam oczywiście o tym, że bank nie może dokonywać sprzedaży wiązanej, czyli np. wymuszać kupna ubezpieczenia, że nie można pobierać od klientów opłat za przekazywanie informacji (np. za zaświadczenia), żeby wynagrodzenie personelu "nie było uzależnione od osiągnięcia określonych celów sprzedaży", a ma "umożliwiać działanie w najlepszym interesie klienta" xD
Jak ktoś ma ochotę na sporo fantastyki, to polecam lekturę tej ustawy.

Jak to wszystko wygląda w cywilizowanych krajach, np. ? Oprócz tego, że praktycznie nie ma kredytów na zmiennych stopach, to jeszcze są przepisy, których faktycznie się trzeba trzymać. Nie da się od razu otrzymać kredytu hipotecznego. Bank musi wysłać umowę do wskazanego przez klienta notariusza, który musi się spotkać z klientem i mu dokładnie wytłumaczyć umowę. Na zakończenie jest... test czy dokładnie wszystko zrozumiałeś. Po tym należy odczekać 10-14 dni (zależnie od regionu) i dopiero wtedy można podpisać z bankiem umowę. Co z ubezpieczeniami i innymi dodatkami? Klient jest zachęcany do tego obniżką marży. Każda opcja jest "wyceniona": np. ubezpieczenie na życie -0,5%, ubezpieczenie nieruchomości -0,5%, plan emerytalny -0,5%. Można dość łatwo przeliczyć czy się to opłaca (zazwyczaj się opłaca).

Pokaż więcej komentarzy (7)

Specjalista

w Dyskusje

2piorunów

Czy w obecnej sytuacji lepszą opcją będzie zakup Euro za PLN, czy trzymanie tych pieniędzy na koncie oszczędnościowym z promocyjnym oprocentowaniem 7,1%?

Oczywiście zakup Euro z myślą że do końca roku kurs wróci do 4,35 i sprzedam Euro i wtedy wrócę do kont oszczędnościowych.

Akurat kończy mi się promocyjne oprocentowanie i muszę otworzyć konto w innym banku, żeby załapać się na oprocentowanie powyżej 7% dla nowych klientów.
Sam proces otwierania konta jest dość uciążliwy.

PLN jest w tym momencie wyjątkowo mocny względem EUR.

Do wymiany walut użyłbym Kantoru Aliora, Revoluta chyba odpuszczę bo aż tak im nie ufam.

Jak Wy myślicie?

Która opcja lepsza?

  • Kupuj Euro46% (13 głosów)
  • Zostań przy kontach oszczędnościowych54% (15 głosów)

28 głosów

Gruba ryba2piorunów

@wojteksg Ja zawsze robię zapasy, jak EUR spada - przydadzą się na wakacje, albo na zakupy (do granicy mam naprawdę blisko). Ale czy to już dołek, czy jeszcze spadnie? Jeden rabin powie tak, drugi rabin powie nie.

Autorytet1piorunów

@wojteksg Trwa silny trend wzrostowy na złotym (EURPLN spada), więc trzymaj się trendu. Moim zdaniem za wcześnie na zakup euro. Sezonowe minimum roczne jest dopiero w połowie kwietnia i wtedy zamieniłbym złote na euro.
Procenty na wykresie oznaczają w ilu minionych 27 latach były spadki lub wzrosty:

Pokaż więcej komentarzy (6)

GURU

w Unia Europejska

5piorunów

Cyfrowe euro coraz bliżej. Europejski Bank Centralny przygotowuje się do rewolucji w systemie płatności

Europejski Bank Centralny przygotowuje się do wprowadzenia cyfrowego euro, które w zamyśle ma uzupełniać tradycyjną walutę i dostosować europejski system finansowy do wymogów ery cyfrowej. Eksperci podkreślają, że nowa forma pieniądza mogłaby wzmocnić pozycję euro na globalnym rynku oraz zwiększyć

Specjalista

w Hydepark

6piorunów

K⁎⁎wa, powiedzcie mi jak to jest możliwe, że ja pracując zdalnie, zarobiłem w zeszłym roku prawie 100k brutto i otrzymałem 900zł zwrotu podatku, a moja kobieta, która dojeżdża do innego miasta do pracy zarobiła około 72k brutto i... musi dopłacić 4zł?????

GURU7piorunów

@sl33ph4nd ale ty ogarniasz temat, że zwrot albo nadpłaty to robisz na podstawie rozliczenia rocznego, a wcześniej płacisz ZALICZKI? I w PIT dopiero liczysz jaki masz podatek należny do zapłacenia, porównujesz go z zapłaconymi zaliczkami na podatek dochodowy i z tej operacji wychodzi twój zwrot albo niedopłata?

Pokaż więcej komentarzy (15)

Gruba ryba

w Finanse i biznes

24piorunów

Warren Buffett nadal sprzedaje akcje i gromadzi gotówkę, ale nie wyjaśnia powodów

94-letni prezes zarządu Berkshire Hathaway Waren Buffett sprzedał w czwartym kwartale 2024 roku akcje o wartości ponad 134 mld USD i zwiększył zapasy gotówki do rekordowych 334 mld USD, ale nie wyjaśnił w corocznym liście, dlaczego coraz bardziej zamyka swoje pozycje. #finanse #gospodarka

GURU

w Finanse i biznes

41piorunów

W ostatnim wpisie  wspomniałem o aneksie Santandera, do kredytów hipotecznych. Najwyraźniej po niedawnym wyroku TSUE banki rozpoczęły ostrą kampanię aneksową i zalewają nimi swoich klientów, a klienci kancelarie. Ta, w której pracuje kumpel otrzymała ich w tym tygodniu 200* - z różnych banków.

Oczywiście nie znam waszych umów, ani tych aneksów, więc mogę podać tylko ogólne informacje. Teoretycznie od 2018 r. umowy powinny już zawierać zapisy o zmianie wskaźnika referencyjnego - zgodnie z unijnym rozporządzeniem BMR.
Z artykułów, które linkowałem wynika, że nowy wskaźnik WIRF (POLSTR) [czyli nieco rozszerzony WIBOR] miałby zostać wprowadzony w 2027 r. i plany są takie, że odgórnie zamieni WIBOR we wszystkich umowach mocą samego prawa - po prostu w rozporządzeniu wpiszą, że od dnia XX we wszystkich umowach, w których występuje WIBOR ma być stosowany WIRF. Wtedy nie trzeba niczego aneksować. Tak było w 2021 r. z kredytami frankowymi, gdy rozporządzeniem zmieniono we wszystkich umowach stawki LIBOR CHF na SARON CHF, bez aneksów.

W aneksach banki skupiają się więc na sytuacji: co by było gdyby nowy wskaźnik nie zastąpił WIBORu mocą samego prawa. PKO i Santander przyjęły interpretację, że bez takiego rozwiązania i bez aneksu należałoby stosować ostatni opublikowany wskaźnik WIBOR i kredyt miałby od tego momentu niejako stałe oprocentowanie, chyba, że klient zdecyduje się wtedy podpisać aneks (tak, przewidują taką możliwość w dowolnym momencie trwania umowy). [foto + wcześniejsze linki]

Jeden z Tomków twierdzi, że w jego umowie jest zapis, że w momencie zaprzestania publikowania WIBORU umowa wygasa. Kumpel twierdzi, że na kilka tys. umów, które widzieli - w żadnej nie było takiego zapisu. Jeśli ktoś ma taki zapis w swojej umowie, to bardzo proszę o jej skan (oczywiście bez części z danymi osobowymi i z wyciętymi parafkami).

Niestety przy takim zalewie aneksów ciężko będzie to pozbierać do kupy i wyciągnąć jakiś ogólny obraz sytuacji. Prawnicy najbardziej się obawiają ewentualnej formy konwalidacji (że klient zaakceptuje stosowanie WIBORu w przeszłości), ale czy aneksy w ogóle ją zawierają i czy ich zapisy są tworzone w tym celu - nie wiem. "W aneksach nie "przemycamy" niczego poza wspomnianym planem awaryjnym. To nie jest próba zmiany marży czy oprocentowania. Wszystko odbywa się tutaj w pełni transparentnie — podkreśla ekspert PKO BP."

[Nie jestem prawnikiem, to nie są porady prawne]

*to jest ciekawy zbieg okoliczności, że po wyroku TSUE dot. kredytów gotówkowych nagle część banków wysyła aneksy do umów hipotecznych - oczywiście jest szansa, że planowali taką wysyłkę od bardzo dawna, a po prostu fakt, że aneks podpisali i wysłali dopiero np. 19.02.2025 r. to czysty przypadek
  

Sum5piorunów

Jak wspominałem, mam umowę kredytową z Santanderem z 2017 roku, więc mogę dorzucić trzy grosze.

W mojej umowie, na samym początku, jest określenie WIBORu - oraz klauzula co się stanie, jeżeli WIBOR nie będzie dostępny - "Bank powiadomi o tym niezwłocznie kredytobiorcę i będzie stosował stawki oprocentowania depozytów międzybankowych oferowane przez trzy główne banki prowadzące aktywne działania na rynku międzybankowym w Warszawie, wybrane przez Bank". Czyli tak jakby policzą swój własny WIBOR.

Aneksu na razie nie podpisuję - bardzo nie podoba mi się stwierdzenie "wskaźnik znacząco się zmieni". No i wszystko wskazuje na to, że wskaźniki zostaną zmienione siłą prawa, więc nic nie trzeba podpisywać.

Pokaż więcej komentarzy (3)

GURU

w Finanse i biznes

61piorunów

Jak pisałem w krótkiej serii banki zaczęły wysyłać klientom kredytów hipotecznych aneksy do umów. KNF twierdzi, że ewentualna zmiana WIBORu na jego wariację nie wymaga podpisywania aneksów, więc po co to banki wysyłają?

Kumpel dostał dzisiaj aneks Santandera, który dopiero wylądował u prawników do analizy. Na pierwszy rzut oka wydaje się, że to jest damage-control: wyjaśniają nieco co to jest ten WIBOR i że jest ryzyko (!), choć zamiast ryzykiem wysokich rat kredytu straszą ryzykiem zaprzestania publikowania WIBORu, bo wtedy... zostanie zastosowany inny wskaźnik - szok i niedowierzanie.

Po co ten cyrk? [moim zdaniem]
Prawdopodobnie to jest dupochron: podpiszesz i od dzisiaj już "wszystko" wiesz, więc ewentualne roszczenia możesz mieć od daty podpisania kredytu do dzisiaj, a nie do ewentualnego wyroku sądu (za 2-4 lata). Samo to już zaoszczędziłoby bankowi sporo kasy.

Jeden prawnik już na szybko odpisał, że sam pkt 1 [foto] może być zrzuceniem winy na klienta, bo najwyraźniej "wspólnie wybraliśmy" akurat WIBOR [spośród wielu różnych dostępnych stawek referencyjnych do wyboru xD]. Oczywiście opatrzył to komentarzem: "Nie podpisywać."

Jak zrobią analizę to może coś wrzucę, choć pewnie każdy bank ma swoje perełki aneksowe.
[Nie jestem prawnikiem, to nie są porady prawne]

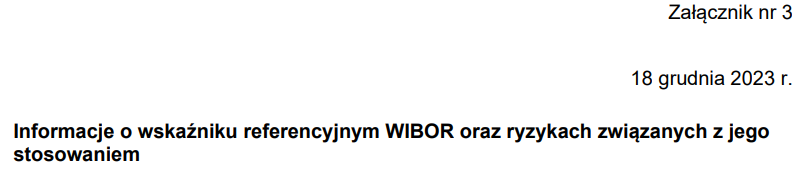
I jeszcze: załącznik nr 3 [foto]: "Informacje o wskaźniku referencyjnym WIBOR oraz ryzykach związanych z jego stosowaniem" ma datę 18.12.2023 r. - to też jest ciekawe. Czy oni chcą klientów informować wstecznie?

Tytan3piorunów

@Nemrod Taki kwit miałem do podpisania jak brałem kredyt, czyli prawie 7 lat temu. Oczywście nie jako aneks, bo było to w trakcie podpisywania umowy.

Podpisujesz umowę o kredyt ze zmiennym oprocentowaniem bazowany na WIBOR xM. Jeżeli WIBOR przestanie być publikowany, to logiczne jest, że musi być zastosowany inny wskaźnik.
Bez tego aneksu umowa z bankiem wygasa(nie będę tutaj wrzucać swojej umowy w ING, jest to w jednym z punktów), i ogarnij sobie w 30 dni nowy kredyt hipoteczny. Powodzenia!

Pokaż więcej komentarzy (17)

Gruba ryba

w Hydepark

8piorunów

Buehehe. Czytam sobie dyskusję o złodziejskim oprocentowaniu kredytów w .pl na portalu ze śmiesznymi wpisami i dużo wypowiedzi (słusznych), że brać milion, gdzie do spłaty prawie 3x tyleż to szaleństwo, nawet jak teoretycznie cię stać.

Na co odpisują kuce, że "jak brałem w 2015 300 tys.", to już dawno spłacone i na wakacje też jeździłem".

Ludzie żyją w jakichś alternatywnych rzeczywistościach. Jednak prawdą jest, że cała masa debili nie ma bladego pojęcia jak bardzo zmienił się rynek nieruchomości i koszty po 2019.

GURU0piorunów

@kitty95 no ale jak można było kupić dom za 300 tys. to też ludzie pisali że głupota bo bankowi trzeba będzie oddać 600 tys. 😆

prawda jest taka, że oprocentowanie kredytów hipotecznych jest mniejsze lub równe inflacji, więc zawsze będzie się i tak opłacało niezależnie od nominalnej wartości

Pokaż więcej komentarzy (7)

GURU

w Wiadomości Polska

17piorunów

Karolina Pilarczyk: Mamy świetnych sportowców w każdej dyscyplinie, tylko nie piłce nożnej. Rządzący ich nie dostrzegają

Drifterka zwraca uwagę na potrzebę finansowania ze środków budżetu państwa innych dyscyplin sportu, nie tylko piłki nożnej, siatkówki czy skoków narciarskich. Jak zauważa, w Polsce jest wielu utalentowanych sportowców, którzy zamiast skupiać się tylko na osiąganiu dobrych wyników, tracą czas i

Tytan

w Hydepark

1piorunów

Rata kredytu hipotetycznego + rata leasingu gabloty to 25% miesięcznego budżetu rodziny. To dużo czy mało według was?

Pokaż więcej komentarzy (11)

GURU

w Finanse i biznes

21piorunów

Polacy pokochali ten sposób płatności. "Bliknęli" za blisko bilion złotych

- Celujemy w osiągnięcie pułapu 5 miliardów transakcji i 25 milionów klientów w Polsce w 2027 roku - zapowiada prezes Polskiego Standardu Płatności Dariusz Mazurkiewicz. W 2024 roku w Polsce dokonano 2,4 mld transakcji Blikiem o wartości 347 mld zł. W 2024 roku liczba transakcji Blikiem w Polsce

Osobistość

w Hydepark

91piorunów

Ja pi⁎⁎⁎⁎le, kolega się wjebał w piramidę finansową i żadnymi sposobami nie mogę przekonać go żeby stamtąd uciekał.
Rozdział 1.
Jakiś czas temu kolega (mocno samotny) powiedział że znalazł sobie dziewczynę z Anglii. Ja takie WTF? Ale słucham dalej pokazuje mi zdjęcie laski na tapecie 8/10 (imo sam jest 4/10 bo zaniedbane zęby,nadwagą itp) i powiedziała że znalazła go na FB i że on jej sie spodobał i ona chce z nim być XD. Powiedziałem mu tylko że wieje c⁎⁎⁎em z kilometra i broń Boże nie wysyłaj jej kasy. Bądź co bądź jest dorosly i jeśli to mu w czymś pomaga to niech sobie wierzy.
Rozdział 2.
Wysłał mojej dziewczynie linki do jakieś aplikacji i screeny z potwierdzenia przelewów. Że niby jest aplikacją która inwestuje w waluty na zasadzie sztucznej inteligencji i że szukają inwestorów nie da się stracić xd. Ja siebie pomyślałem że pewnej jakiś wirus na FB no bo kiedyś korzystałem z facebooka i czasem znajomym instalowała się wtyczka i wysyłała spam.
Rozdział 3.
Byłemu tego kolegi wczoraj i pokazywał mi że on serio korzysta z tej aplikacji XD. I tłumaczy że on wpłacil tam kasę za pośrednictwem jakiegoś transferu. Musial założyć tam konto robiąc zdjęcia dowodu osobistego XD to prawda. I teraz jedynym jego zadaniem jest klikanie raz dziennie w tej aplikacji plus rekrutowanie nowych członków za co ma mnożnik zysków.

Teraz uwaga bo to jest mocne:
1.Wspaniała giełda została mu polecona przez jego dziewczynę z Anglii z którą nie potrafi się porozumieć bo nie zna za dobrze angielskiego.
2.tej aplikacji nie ma w Google Play ani w appstore.i trzeba pobierać ze stronki w domenie .VIP.
3. Kolega nie potrafi odpowiedzieć na najprostsze pytania typu jak to działa.
4. Tłumaczyłem mu jak działa piramida finansowa ale on nie chciał słuchać.

Teraz pytanie czy olać głąba czy może dalej przekonać żeby dał sobie z tym spokój?

Pokaż więcej komentarzy (45)