


L4RU55OAutorytet
25piorunówElmo ma łeb do interesów.
https://x.com/SebastianRad/status/1894071944678371494?t=fOQkGjkLU\\_zAl-MQS-viRg&s=19

L4RU55OAutorytet
25piorunówElmo ma łeb do interesów.
https://x.com/SebastianRad/status/1894071944678371494?t=fOQkGjkLU\\_zAl-MQS-viRg&s=19
sl33ph4ndSpecjalista
6piorunówK⁎⁎wa, powiedzcie mi jak to jest możliwe, że ja pracując zdalnie, zarobiłem w zeszłym roku prawie 100k brutto i otrzymałem 900zł zwrotu podatku, a moja kobieta, która dojeżdża do innego miasta do pracy zarobiła około 72k brutto i... musi dopłacić 4zł?????
kitty95Gruba ryba
24piorunów94-letni prezes zarządu Berkshire Hathaway Waren Buffett sprzedał w czwartym kwartale 2024 roku akcje o wartości ponad 134 mld USD i zwiększył zapasy gotówki do rekordowych 334 mld USD, ale nie wyjaśnił w corocznym liście, dlaczego coraz bardziej zamyka swoje pozycje. #finanse #gospodarka
NemrodGURU
41piorunówW ostatnim wpisie #kredytynemroda wspomniałem o aneksie Santandera, do kredytów hipotecznych. Najwyraźniej po niedawnym wyroku TSUE banki rozpoczęły ostrą kampanię aneksową i zalewają nimi swoich klientów, a klienci kancelarie. Ta, w której pracuje kumpel otrzymała ich w tym tygodniu 200* - z różnych banków.
Oczywiście nie znam waszych umów, ani tych aneksów, więc mogę podać tylko ogólne informacje. Teoretycznie od 2018 r. umowy powinny już zawierać zapisy o zmianie wskaźnika referencyjnego - zgodnie z unijnym rozporządzeniem BMR.
Z artykułów, które linkowałem wynika, że nowy wskaźnik WIRF (POLSTR) [czyli nieco rozszerzony WIBOR] miałby zostać wprowadzony w 2027 r. i plany są takie, że odgórnie zamieni WIBOR we wszystkich umowach mocą samego prawa - po prostu w rozporządzeniu wpiszą, że od dnia XX we wszystkich umowach, w których występuje WIBOR ma być stosowany WIRF. Wtedy nie trzeba niczego aneksować. Tak było w 2021 r. z kredytami frankowymi, gdy rozporządzeniem zmieniono we wszystkich umowach stawki LIBOR CHF na SARON CHF, bez aneksów.
W aneksach banki skupiają się więc na sytuacji: co by było gdyby nowy wskaźnik nie zastąpił WIBORu mocą samego prawa. PKO i Santander przyjęły interpretację, że bez takiego rozwiązania i bez aneksu należałoby stosować ostatni opublikowany wskaźnik WIBOR i kredyt miałby od tego momentu niejako stałe oprocentowanie, chyba, że klient zdecyduje się wtedy podpisać aneks (tak, przewidują taką możliwość w dowolnym momencie trwania umowy). [foto + wcześniejsze linki]
Jeden z Tomków twierdzi, że w jego umowie jest zapis, że w momencie zaprzestania publikowania WIBORU umowa wygasa. Kumpel twierdzi, że na kilka tys. umów, które widzieli - w żadnej nie było takiego zapisu. Jeśli ktoś ma taki zapis w swojej umowie, to bardzo proszę o jej skan (oczywiście bez części z danymi osobowymi i z wyciętymi parafkami).
Niestety przy takim zalewie aneksów ciężko będzie to pozbierać do kupy i wyciągnąć jakiś ogólny obraz sytuacji. Prawnicy najbardziej się obawiają ewentualnej formy konwalidacji (że klient zaakceptuje stosowanie WIBORu w przeszłości), ale czy aneksy w ogóle ją zawierają i czy ich zapisy są tworzone w tym celu - nie wiem. "W aneksach nie "przemycamy" niczego poza wspomnianym planem awaryjnym. To nie jest próba zmiany marży czy oprocentowania. Wszystko odbywa się tutaj w pełni transparentnie — podkreśla ekspert PKO BP."
[Nie jestem prawnikiem, to nie są porady prawne]
*to jest ciekawy zbieg okoliczności, że po wyroku TSUE dot. kredytów gotówkowych nagle część banków wysyła aneksy do umów hipotecznych - oczywiście jest szansa, że planowali taką wysyłkę od bardzo dawna, a po prostu fakt, że aneks podpisali i wysłali dopiero np. 19.02.2025 r. to czysty przypadek
#kredythipoteczny #banki #finanse

NemrodGURU
61piorunówJak pisałem w krótkiej serii #kredytynemroda banki zaczęły wysyłać klientom kredytów hipotecznych aneksy do umów. KNF twierdzi, że ewentualna zmiana WIBORu na jego wariację nie wymaga podpisywania aneksów, więc po co to banki wysyłają?
Kumpel dostał dzisiaj aneks Santandera, który dopiero wylądował u prawników do analizy. Na pierwszy rzut oka wydaje się, że to jest damage-control: wyjaśniają nieco co to jest ten WIBOR i że jest ryzyko (!), choć zamiast ryzykiem wysokich rat kredytu straszą ryzykiem zaprzestania publikowania WIBORu, bo wtedy... zostanie zastosowany inny wskaźnik - szok i niedowierzanie.
Po co ten cyrk? [moim zdaniem]
Prawdopodobnie to jest dupochron: podpiszesz i od dzisiaj już "wszystko" wiesz, więc ewentualne roszczenia możesz mieć od daty podpisania kredytu do dzisiaj, a nie do ewentualnego wyroku sądu (za 2-4 lata). Samo to już zaoszczędziłoby bankowi sporo kasy.
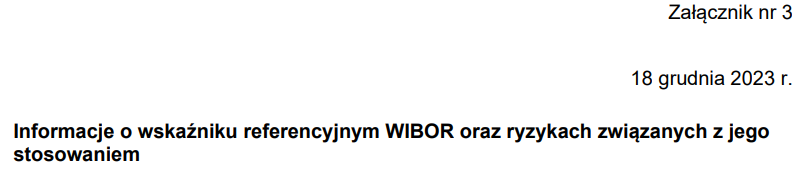
Jeden prawnik już na szybko odpisał, że sam pkt 1 [foto] może być zrzuceniem winy na klienta, bo najwyraźniej "wspólnie wybraliśmy" akurat WIBOR [spośród wielu różnych dostępnych stawek referencyjnych do wyboru xD]. Oczywiście opatrzył to komentarzem: "Nie podpisywać."
Jak zrobią analizę to może coś wrzucę, choć pewnie każdy bank ma swoje perełki aneksowe.
[Nie jestem prawnikiem, to nie są porady prawne]
I jeszcze: załącznik nr 3 [foto]: "Informacje o wskaźniku referencyjnym WIBOR oraz ryzykach związanych z jego stosowaniem" ma datę 18.12.2023 r. - to też jest ciekawe. Czy oni chcą klientów informować wstecznie?

kitty95Gruba ryba
8piorunówBuehehe. Czytam sobie dyskusję o złodziejskim oprocentowaniu kredytów w .pl na portalu ze śmiesznymi wpisami i dużo wypowiedzi (słusznych), że brać milion, gdzie do spłaty prawie 3x tyleż to szaleństwo, nawet jak teoretycznie cię stać.
Na co odpisują kuce, że "jak brałem w 2015 300 tys.", to już dawno spłacone i na wakacje też jeździłem".
Ludzie żyją w jakichś alternatywnych rzeczywistościach. Jednak prawdą jest, że cała masa debili nie ma bladego pojęcia jak bardzo zmienił się rynek nieruchomości i koszty po 2019.
GazelkaFarelkaGURU0piorunów@kitty95 no ale jak można było kupić dom za 300 tys. to też ludzie pisali że głupota bo bankowi trzeba będzie oddać 600 tys. 😆
prawda jest taka, że oprocentowanie kredytów hipotecznych jest mniejsze lub równe inflacji, więc zawsze będzie się i tak opłacało niezależnie od nominalnej wartości
dez_GURU
28piorunów
 Pawel45030GURU5piorunów
Jaka szkoda.
jajkosadzoneGURU13piorunówSpokojnie,dostanie jakis rzadowy kontrakt i akcje wzrosna.
Elon tak naprawde rzadzi USA,nie Donek.
Chyba,ze chce zarobic na bankructwie,kto go tam wie

Mr.MarsGURU
17piorunówDrifterka zwraca uwagę na potrzebę finansowania ze środków budżetu państwa innych dyscyplin sportu, nie tylko piłki nożnej, siatkówki czy skoków narciarskich. Jak zauważa, w Polsce jest wielu utalentowanych sportowców, którzy zamiast skupiać się tylko na osiąganiu dobrych wyników, tracą czas i

Bylina_RdestuTytan
1piorunówRata kredytu hipotetycznego + rata leasingu gabloty to 25% miesięcznego budżetu rodziny. To dużo czy mało według was?
jajkosadzoneGURU0piorunówNormalnie
A pozostale rachunki to ile wynosza?
 KLH2Gruba ryba0piorunów
Nie możesz zmienić wysokości raty w tym hipotetycznym kredycie? :no_mouth:

festiwal_otwartego_parasolaLider
97piorunów
 ipoqiGruba ryba39piorunów
Mam taki sposób, śpię w pracy. Szach mat
 RogerThatFanatyk3piorunów
To właśnie różnica między pracą a zarabianiem. To właśnie różnica między członkiem społeczeństwa sprytnym i cwanym a przydatnym i potrzebnym.
Mr.MarsGURU
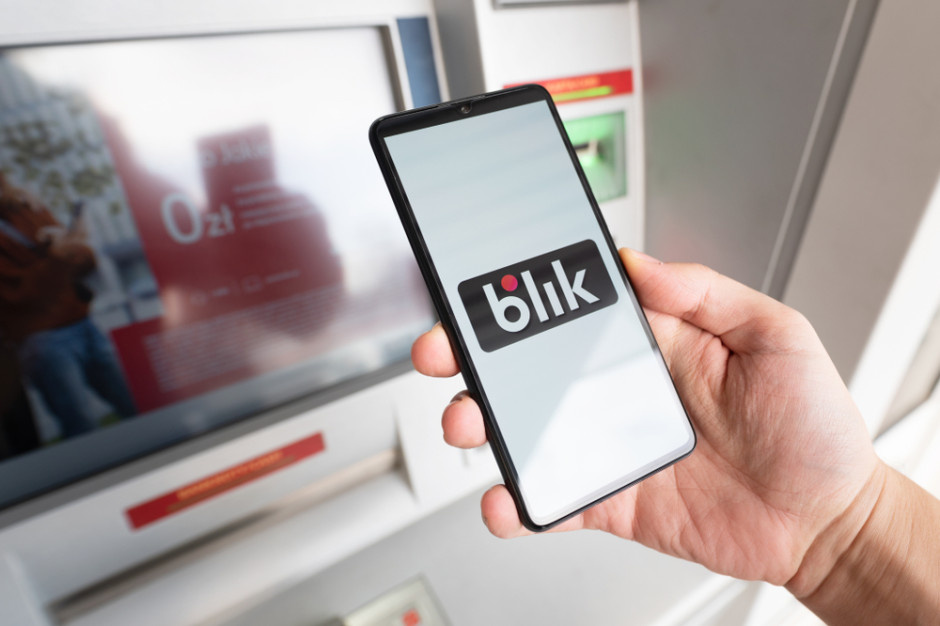
21piorunów- Celujemy w osiągnięcie pułapu 5 miliardów transakcji i 25 milionów klientów w Polsce w 2027 roku - zapowiada prezes Polskiego Standardu Płatności Dariusz Mazurkiewicz. W 2024 roku w Polsce dokonano 2,4 mld transakcji Blikiem o wartości 347 mld zł. W 2024 roku liczba transakcji Blikiem w Polsce

AmAdOsobistość
91piorunówJa pi⁎⁎⁎⁎le, kolega się wjebał w piramidę finansową i żadnymi sposobami nie mogę przekonać go żeby stamtąd uciekał.
Rozdział 1.
Jakiś czas temu kolega (mocno samotny) powiedział że znalazł sobie dziewczynę z Anglii. Ja takie WTF? Ale słucham dalej pokazuje mi zdjęcie laski na tapecie 8/10 (imo sam jest 4/10 bo zaniedbane zęby,nadwagą itp) i powiedziała że znalazła go na FB i że on jej sie spodobał i ona chce z nim być XD. Powiedziałem mu tylko że wieje c⁎⁎⁎em z kilometra i broń Boże nie wysyłaj jej kasy. Bądź co bądź jest dorosly i jeśli to mu w czymś pomaga to niech sobie wierzy.
Rozdział 2.
Wysłał mojej dziewczynie linki do jakieś aplikacji i screeny z potwierdzenia przelewów. Że niby jest aplikacją która inwestuje w waluty na zasadzie sztucznej inteligencji i że szukają inwestorów nie da się stracić xd. Ja siebie pomyślałem że pewnej jakiś wirus na FB no bo kiedyś korzystałem z facebooka i czasem znajomym instalowała się wtyczka i wysyłała spam.
Rozdział 3.
Byłemu tego kolegi wczoraj i pokazywał mi że on serio korzysta z tej aplikacji XD. I tłumaczy że on wpłacil tam kasę za pośrednictwem jakiegoś transferu. Musial założyć tam konto robiąc zdjęcia dowodu osobistego XD to prawda. I teraz jedynym jego zadaniem jest klikanie raz dziennie w tej aplikacji plus rekrutowanie nowych członków za co ma mnożnik zysków.
Teraz uwaga bo to jest mocne:
1.Wspaniała giełda została mu polecona przez jego dziewczynę z Anglii z którą nie potrafi się porozumieć bo nie zna za dobrze angielskiego.
2.tej aplikacji nie ma w Google Play ani w appstore.i trzeba pobierać ze stronki w domenie .VIP.
3. Kolega nie potrafi odpowiedzieć na najprostsze pytania typu jak to działa.
4. Tłumaczyłem mu jak działa piramida finansowa ale on nie chciał słuchać.
Teraz pytanie czy olać głąba czy może dalej przekonać żeby dał sobie z tym spokój?
#finanse #gospodarka #ai #sztucznainteligencja #pieniadze #inwestycje #ciekawostinwestycyjne #piramida #debilczyniedebil

 mordaJakZiemniaczekGruba ryba2piorunów
Kolega zapewne śpi w eleganckiej kołdrze i je z pięknych garnków
 D21h4dTytan1piorunów
I tak już jesteś ten zły bo mu marzenia psujesz
Mr.MarsGURU
18piorunówPaństwa zachodnie przeznaczyły około 267 miliardów euro na pomoc dla Ukrainy w ciągu trzech lat wojny z Rosją, czyli ponad 80 miliardów euro rocznie. [...] „24 lutego 2025 r. przypada trzecia rocznica inwazji Rosji na Ukrainę. Z perspektywy czasu staje się jasne, że zachodnie kraje-darczyńcy
NemrodGURU
38piorunówNie spodziewałem się kolejnego wpisu z serii #kredytynemroda tak szybko, ale jak pewnie wiecie, dziś TSUE odpowiedział na pytania prejudycjalne w sprawie kredytów gotówkowych i SKD (Sankcji Kredytu Darmowego).
https://curia.europa.eu/juris/document/document.jsf?text=&docid=295321&pageIndex=0&doclang=pl&mode=lst&dir=&occ=first&part=1&cid=643706
Są to pytania postawione przez warszawski sąd, czyli dotyczą polskich przepisów.
W skrócie:
* jeśli bank nie spełnił obowiązków informacyjnych może zostać pozbawiony prawa do odsetek i prowizji (SKD) [Chodzi o zaniżanie RRSO, czyli negatywne skutki dla klienta. Jeśli RRSO jest realnie niższe niż na umowie z powodu zmian prawnych - np. usunięcia abuzywnych/niedozwolonych zapisów z umowy, to nie musi to stanowić naruszenia obowiązku informacyjnego]
* umowa powinna opisywać w sposób jasny i zrozumiały warunki zmiany opłat związanych z jej wykonaniem [jeśli klient nie jest w stanie zweryfikować warunków zwiększenia opłat, prowizji i innych kosztów, to mamy brak spełnienia obowiązku informacyjnego]
* SKD można stosować w maksymalnym zakresie, tzn. nie ma znaczenia jaka była waga naruszenia
W dwóch zdaniach podsumowała to prawniczka z Inforu: "To orzeczenie pokazuje, że unijne przepisy chronią konsumentów w sposób bezkompromisowy. Banki muszą przestrzegać obowiązków informacyjnych, a ich lekceważenie będzie wiązać się z poważnymi konsekwencjami."
https://www.infor.pl/prawo/umowy/finanse/6855091,wyrok-tsue-z-13-lutego-2025-r-korzystny-dla-konsumentow-otwarta-droga-do-odzyskania-odsetek-i-prowizji-dla-polskich-kredytobiorcow.html
[Nie jestem prawnikiem, to nie są porady prawne]
#banki #kredyt #finanse #tsue
 NemrodGURU6piorunów
Piękny zapis z umowy - mogli zmieniać koszty kredytu, bo wzrosły ceny kawy, znaczków, albo abonamentu za telefon xD
"I tak, po pierwsze, na podstawie spornej umowy zmiany opłat i prowizji mogą następować w przypadku wystąpienia przynajmniej jednego z warunków wymienionych w tej umowie, takich jak zmiana:
- wysokości płacy minimalnej oraz poziomu wskaźników publikowanych przez Główny Urząd Statystyczny (Polska), dotyczących między innymi inflacji,
- przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw lub ponadto zmiany
-cen energii,
-połączeń telekomunikacyjnych,
-usług pocztowych,
-rozliczeń międzybankowych oraz stóp procentowych ustalanych przez Narodowy Bank Polski (Polska),
- cen usług i operacji, z których bank korzysta przy wykonywaniu poszczególnych czynności bankowych i niebankowych,
-zmiany zakresu lub formy świadczonych przez bank usług (w tym zmiany lub dodania nowej funkcjonalności w zakresie obsługi danego produktu),
-zmiany przepisów podatkowych i/lub zasad rachunkowości stosowanych przez bank,
-zmiany lub wydania nowych orzeczeń sądowych, orzeczeń organów administracji, zaleceń lub rekomendacji uprawnionych organów, w tym Komisji Nadzoru Finansowego, w zakresie mającym wpływ na koszty ponoszone przez bank w związku z wykonywaniem rzeczonej umowy."

DzialaczWiejskiAutorytet
40piorunów#ankieta do was :smiley: ostatnio gadałem z kumplem z Litwy, dołączyło parę osób. W sumie ciekawy temat. Pytanie brzmiało : jaka ilość pieniędzy realnie zmieniłaby twoje życie na ten moment. Mówimy o pieniądzach pojawiających się nagle (loteria, czy inne takie). Każdy zawsze rzuca wielkimi kwotami. U nas było inaczej. Kumpel rzucił : 30.000 euro zmienia moje życie, spłacę kredyty. Kurde w sumie uderzające, jak niewielkie czasem sumy mogą naprostować życie zwykłego człowieka. U mnie osobiście jakieś 160.000 zł pozwoliłoby unormować kredytową i życiową stopę. Jak jest u was? Na co byście przeznaczyli taką kasę pojawiającą się ekstra kasę ?
#pytanie #glupiehejtozabawy #rozkminy #finanse
Jaka kwota na ten moment zmieniłaby znacznie twoje życie ?
696 głosów
 OdwrocuawiaczGruba ryba0piorunów
W sumie to powyżej 300k i najlepiej tak z 500k.
Zmieniłoby o tyle, że szybciej nabyłbym kolejną inwestycję którą planuję i właśnie takiej kwoty mi brakuje.
A tak muszę czekać i zbierać ale myślę że 2 do 3 lat powinno się udać chyba, że w międzyczasie coś się wydarzy np sprzedaż auta czy nieruchomości.
 DexterFromLabGruba ryba0piorunów
@DzialaczWiejski 4k na miesiąc do rączki. Na rachunki i szame. Żebym nie musiał pracować.
dez_GURU
11piorunówW ramach kontynuacji wątku https://www.hejto.pl/wpis/nie-chcieli-sami-to-ktos-im-pomogl-zlozono-wniosek-o-upadlosc-internetowego-kant
Zaczyna się robić coraz ciekawiej.
"Wniosek o upadłość naszej spółki traktujemy jako celowe działanie na szkodę firmy oraz próbę utrudnienia prowadzenia działalności gospodarczej. Spółka Cinkciarz.pl wciąż funkcjonuje i realizuje swoje zobowiązania operacyjne, a podejmowane przeciwko niej działania nie mają uzasadnienia ekonomicznego.
Nie należy wykluczać, że o możliwości podejrzenia dokonania przestępstwa przez osobę składającą wniosek zostaną powiadomione organy ścigania.
Zarząd deklaruje, że podejmie także kroki prawne, aby nie dopuścić do dalszej destabilizacji spółki, zostały podjęte, a jego priorytetem jest dalszy rozwój i zapewnienie stabilności Cinkciarz.pl."
hejtooszukujeWirtuoz0piorunówrąbali szaraków na kasie, nie wypłacali pieniążków
Mr.MarsGURU
4piorunówWalentynki to nie tylko okazja do celebrowania miłości, ale również pretekst do refleksji nad finansami. Choć romantyczna kolacja czy upominek mogą wydawać się dodatkowym wydatkiem, dane statystyczne są bezwzględne i pokazują, że życie w pojedynkę jest znacznie droższe niż życie w związku. Z jednej

NrmvYOsobistość
3piorunówMimo krzyków "faszyzm, nazizm" i deklaracji opuszczenia platformy przez tęczowłose julki X ma się lepiej niż kiedykolwiek. #gospodarka #twitter #elonmusk #technologia #finanse #ciekawostki

dez_GURU
62piorunówNie chcieli sami to ktoś im pomógł.
Złożono wniosek o upadłość internetowego kantoru Cinkciarz.pl
 NiebieskiSzpadelNihilizmuLider0piorunów
No to co- teraz zaczynamy prawdziwe kręcenie wora?
 damwGURU15piorunów
@dez_ nawet nie wiedziałem, że da się taki wniosek składać jako klient jakiejś spółki O_o Byłem przekonany, że to zarząd musi taki wniosek złożyć
NemrodGURU
90piorunówTo co robimy z tym WIBORem? #kredytynemroda [uwaga: ściana tekstu]
Trzeba mieć świadomość, że zmiana WIBORu na jakąkolwiek jego odmianę (WIRON i WIRF to są wariacje, które powodują, że nie tylko banki będą miały wpływ ma stopę procentową kredytu) nie spowoduje magicznie zakończenia wszystkich waszych problemów. W dalszym ciągu to są kredyty oparte na zmiennej stopie procentowej, gdzie całe ryzyko spoczywa wyłącznie na kliencie, a kasyno zawsze wygrywa. Nawet w Rosji klienci indywidualni mają kredyty na stałym oprocentowaniu.
W ostatnich latach różnice w wysokości WIBORu, a stopy bazowej NBP potrafiły wynosić 0,1-0,8 punktu procentowego - w przypadku 2-3 mln kredytów to pewnie robiło różnicę bankom, ale to nie był główny powód wzrostu waszych rat. Powodem była polityka banku centralnego i jego stopy procentowe - WIBOR to nieco podpompowana wersja. WIRON lub WIRF raczej nie będą się istotnie różniły, oprócz tego, że nie będzie już można zarzucić, że wyłącznie banki tym sterują.
Czyli jesteśmy w d... i mamy czekać na obniżkę stóp?
Tak i nie.
WIBOR jest kwestionowany przez prawników. Główne zarzuty to:
- WIBOR jest niezgodny z Rozporządzeniem Parlamentu Europejskiego i Rady (UE) 2016/1011, ponieważ uwzględnia zbyt mało rzeczywistych danych wejściowych dotyczących transakcji.
- Umowy zawierające WIBOR są sprzeczne ze swobodą umów z kodeksu cywilnego oraz z dobrymi obyczajami, co czyni je abuzywnymi.
- Umowy zawierające WIBOR są sprzeczne z ustawą o kredycie hipotecznym, ponieważ wskaźnik ten jest niezrozumiały, nieobiektywny i niemożliwy do zweryfikowania przez konsumenta.
- jest sprzeczny z dyrektywą konsumencką 93/13/EWG.
Ruszyły pozwy, w niektórych przypadkach sąd przyznał klientom zabezpieczenie - od tego momentu płacą raty bez WIBORu (w przypadku opisanego wczoraj kredytu rata spada z 4470 zł do 1690 zł!). Jest już pierwszy nieprawomocny wyrok po stronie klienta, gdzie nakazano całkowicie usunąć WIBOR (czyli zwrócić klientowi już zapłacony i odliczyć z go z przyszłych rat). Sąd okręgowy z Częstochowy zadał TSUE pytania prejudycjalne o WIBOR (zwłaszcza o to czy 93/13/EWG ma zastosowanie do WIBORu) i teraz właściwie wszyscy czekają na orzeczenie. Rząd wysłał swoją opinię, w której (jeśli dobrze rozumiem) twierdzi, że jest zgodny z prawem i wszystko jest ok. Zakwestionowanie WIBORU może spowodować duże problemy sektora bankowego i gospodarki, a problem wysokich rat to problem Kowalskiego - wybór rządu jest prosty.
https://www.bankier.pl/wiadomosc/Pierwszy-taki-wyrok-Kredyt-WIBOR-uniewazniony-8881071.html
Optymiści widzą tu niemal identyczną ścieżkę, jaka była w przypadku kredytów frankowych, gdzie po kilku pozytywnych orzeczeniach TSUE ruszyła lawina pozwów i 97% z nich zakończyło się korzystnie dla klientów. TSUE także orzeka w sprawie innych IBORów i tam 90% orzeczeń jest po stronie konsumentów.
Pesymiści nie wierzą, że to się uda w kraju, gdzie zdecydowana większość kredytów jest na zmiennej stopie i upadek WIBORu przyniósłby sektorowi bankowemu wielomiliardowe straty (505 mld zł w kredytach hipotecznych za ostatnie 7 lat, a WIBOR potrafi niejednokrotnie przekroczyć wartość udzielonego kredytu). Dlatego uważają, że rząd nie dopuści do jego zakwestionowania i albo wycofa pytania albo zrobi jakiś fikołek prawny.
https://www.franknews.pl/oficjalne-stanowisko-rzadu-dla-tsue-wibor-jest-nietykalny-tysiace-kredytobiorcow-skazani-na-przegranie-spraw-w-sadach/
Tymczasem plany zamiany WIBORu na inny, podobny wskaźnik istnieją od dawna i są ciągle odwlekane. WIRD, a później WIRON miał wejść w 2021, potem w 2023, jeszcze chwilę temu w 2026, a w tej chwili zmieniają to na WIRF("POLSTR") i obiecują, że wejdzie w 2027 r. Niektóre banki (jeden lub dwa) robią damage-control i już wcześniej wycofały się z kredytów opartych na WIBORze. W innych orkiestra gra do samego końca.
WIRON=WIBOR(banki)+instytucje finansowe+duże przedsiębiorstwa
WIRF=WIRON-duże przedsiębiorstwa
WIRF=WIBOR(banki)+instytucje finansowe
Obecnie banki wysyłają aneksy, a KNF zastrzega, że zmiana wskaźników w kredytach nie wymaga aneksowania umów:
https://pomorska.pl/banki-prosza-lub-wymuszaja-podpisanie-aneksu-wiborowego-adwokat-z-bydgoszczy-wyjasnia-co-zrobic/ar/c3-18954613
Wg. mojej wiedzy kancelarie zwykle pobierają opłatę wstępną (kilka tys. zł), a później doliczają success fee (niektóre mają stałą kwotę, inne procentową). Część klientów już się zdecydowała na proces, bo te i tak będą się musiały odbyć - nawet po pozytywnym orzeczeniu TSUE. Tu logika jest taka, że skoro procesy potrwają ok. 4 lata, a TSUE ma czas mniej więcej do końca 2025 r. na odpowiedź, to oni będą akurat mieli orzeczenie TSUE na koniec I instancji lub początek II. Plus niektórym się udało otrzymać zabezpieczenie i znacząco obniżyć ratę kredytu. Inni z pozwami czekają na TSUE, choć mają świadomość, że wtedy ruszy lawina pozwów i zapcha system.
Są kancelarie, które niejako obiecują SKD - w swoich wyliczeniach nie rozróżniają WIBORu i marży banku i obiecują klientom zwrot wszystkiego (wizja zaoszczędzenia np. miliona zł dobrze wygląda). Moim zdaniem w przypadku kredytów hipotecznych SKD jest mało prawdopodobne - to by już całkiem położyło wszystkie banki. Ale jak widzieliśmy w poprzednim wpisie - sam WIBOR to mogą być setki tys. zł. W tamtym kredycie (na dziś) od razu do zwrotu byłoby 100 tys. zł, a reszta w znacząco niższych ratach.
[Nie jestem prawnikiem, to nie są porady prawne, ani finansowe. Nikt tu nie daje żadnych gwarancji, w Polsce nie ma zasady precedensu, choć wg. mojej wiedzy orzeczenia TSUE są wiążące dla sądów.]
#kredythipoteczny #banki #finanse

 emdetFanatyk1piorunów
@Nemrod czy kredytów udzielanych na "stałej" (tj 5 letniej) stopie procentowej również będzie to dotyczyć?
 rzYmskielajnoGwiazdor3piorunów
Też mnie ciekawi kredytu stałego(pierwsze 5 lat) za 3 lata kończy mi się ten okres i będę miał wybór czy dalej na stałym wg warunków banku czy na zmienny %. Czyli jakieś korzyści mamy z tytułu UE i że TSUE robi porządek w tym kartonowym państwie, mafia polityczno bankowo deweloperska jako zorganizowana grupa przestępcza może kiedyś odpowie za to.